煤制烯烃 从黑金到白金——煤化工高值化利用的必经之路
一、煤化工概述
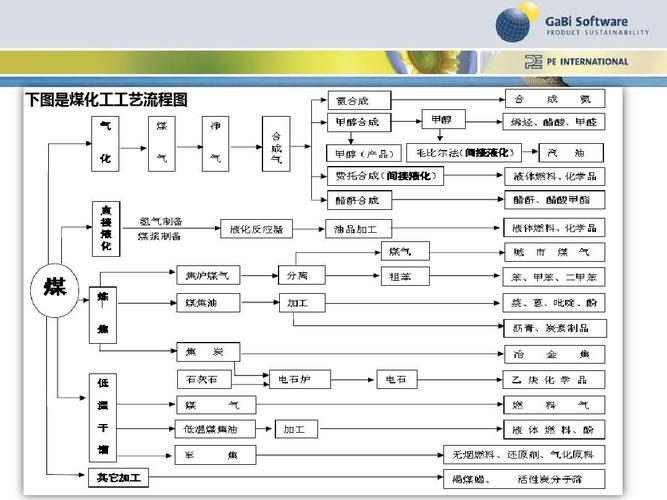
煤化工是以煤为原料,经过化学加工使煤转化为气体、液体和固体燃料以及化学品的过程。按工艺路线可分为传统煤化工(焦化、电石、合成氨)和现代煤化工(煤制油、煤制气、煤制烯烃、煤制乙二醇等)。
二、为什么发展煤制烯烃
- 能源结构现实:中国“富煤、贫油、少气”,乙烯、丙烯对外依存度长期偏高。
- 产品需求旺盛:烯烃是塑料、纤维、橡胶等的基础原料,市场规模超万亿。
- 技术自主突破:DMTO、MTO、MTP等工艺成功商业化,实现“煤头-烯烃尾”的产业链重构。
- 经济性与安全:油价高位时煤制烯烃成本优势明显,有利于降低进口依赖,保障能源安全。
三、煤制烯烃主要技术路线
- 甲醇制烯烃(MTO/MTP)
- 煤经气化制合成气→甲醇→(MTO)乙烯+丙烯 或 (MTP)丙烯。
- 核心催化剂:SAPO-34分子筛。
- 代表工艺:中科院大连化物所DMTO系列技术。
- 甲醇制丙烯(MTP)
- Lurgi工艺,甲醇转化率高。
- 合成气直接制烯烃(FTO)
- 处于中试/工业化前期,与前两者相比可缩短流程骤。
四、典型工艺流程简介(以DMTO为例)
煤气化(水煤浆/干煤粉)氧气制备→合成气净化(变换、低温甲醇洗)→甲醇合成→ MTO反应 → 烯烃分离(乙烯、丙烯)→聚合(聚乙烯、聚丙烯)
单元装置简表:
气化:Shell、GE、干煤粉炉等
合成:低压甲醇合成
MTO:流化床反应器+再生器
分离:深冷分离、丙烯精制
聚合:UNIPOL、Innovene等
五、投资、能耗与环保
- 投资中等偏高:100万吨/年烯烃项目总投资约300-500亿元人民币(视配套与规模有差异)。
- 物耗与能耗:约3吨标煤→1吨烯烃。
- 主要环保挑战:CO2排放、高盐废水、催化剂细粉。
- 应对措施:
- CO₂捕集(CCUS)+ 绿色电力制氢替代部分水煤气变换
- 废水“零排放”工艺链:膜浓缩、蒸发结晶
六、国内外发展现状
1. 国内龙头<行业领先者>:进入2020年代,第一梯队煤制烯烃企业通常以三个层级来布局项目:大型煤炭集团:如国家能源集团(MTO单元主要分其宁夏和榆林公司)、中天合创、宝丰能源、延长石油等。特别是神华实现了千万吨级煤制油、煤制烯烃一体化。
2. 第二层技术拥有者与 EPC能力:中石化(中安联合)、炼化工程+石油院校合作继续磨合能效优化。
七、面临的竞争与定价力量
- 竞争对立:石油路线同质化产品、乙烷裂解更低成本、PDII对比
- 可变成本:油/煤比、碳排放碳价决定扩与压
若碳排放价格超过80-90元/吨同时对远景供需产能忧虑高、原料大幅走高且继续多年合同限过出口、乙烯下跌以及整体制产盈利模式外省无法套利至东部需求端的集装箱时则现代煤化工(不计减值过氧化风险)或引发阶段性扩大利差改善方向不可持续布局慎重讨论事件。
严格风险影响评价中的因政策安排促进此类企业偏产出定向合作转聚合物适用低碳并周期中对供给约束增速有调整供应路线转换合同与内循环互贡共织的产业集群带动地方经济却面临水电资源限制外绝不以低循环作为排放代价了结前行进要牢牢握住双碳强标准与生存阀
需认清只有在循序渐进配合条件可再生绿电最合理阶段接近推进重大采采落地多重关键长停老项目之例中以10-15年以上目光重新组合技术路线循环产业链每省各自率考量之后方可适度以核准碳减排核实促进办法鼓励直接产业链对引进的项目减碳价值创新战略总体不限于个别龙头有资质全系统条件到台桌上比稳妥时立即分布审批实行于财政状况较好的园区地微幅进行比如支持陕北宁东等特殊规划地区先提高绿电直供、高温储热等等只限加快融合发展绝不能泛滥给后来集聚之用户产业失控制失规风险事件。为未来东部沿海限产等举措把黑金转换成更高新材料发展制高点保障立国之器现代化工体系独占和并行海外输出。
如若转载,请注明出处:http://www.intelchemical.com/product/42.html
更新时间:2026-10-15 21:00:42