海外去库终结与全球供给重塑 化工板块主升浪窗口开启
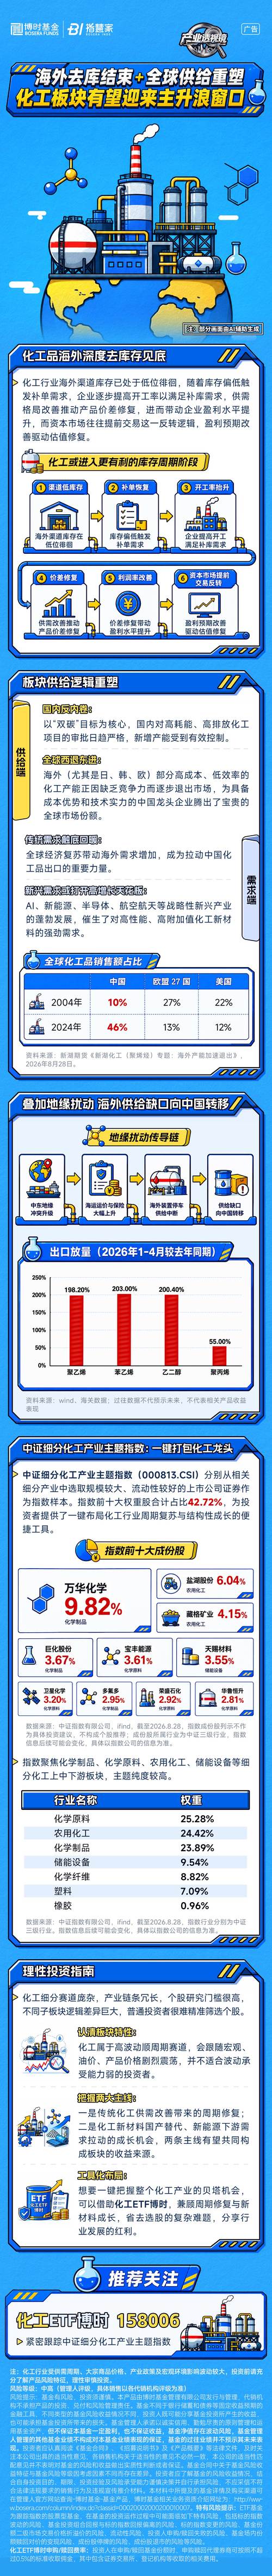
2024年以来,化工行业经历了一轮漫长的下行周期,库存高企、需求疲软、价格承压成为主旋律。近期多项微观与宏观信号表明,海外去库已基本结束,叠加全球供给格局的深刻重塑,化工板块正站在新一轮主升浪的起点。
一、海外去库结束:需求拐点确认
从2023年下半年开始,欧美主要经济体经历了剧烈的主动去库存。美国批发商耐用品库存、欧盟化工产品库存均降至历史低位。进入2024年二季度,随着终端消费企稳和补库需求启动,海外订单明显回暖。以聚氨酯、钛白粉、农药等出口导向型子行业为例,出口量同比增速由负转正,部分企业排单已至三个月后。海外渠道低库存意味着一旦需求反弹,补库弹性将直接拉动国内化工品量价齐升。
二、全球供给重塑:产能出清与区域再平衡
供给端的变化更为深远。过去五年,中国化工行业经历了史上最严的环保与能耗监管,大量中小落后产能永久退出。欧洲因能源成本高企,巴斯夫、拜耳等巨头纷纷关停本土工厂,将产能向中国、北美和中东转移。这种“东升西降”的供给重塑,使得全球化工品的边际产能成本大幅抬升。以维生素、MDI、TDI等品种为例,海外老旧装置关闭后,全球有效产能收缩5%-15%,而需求仍在低速增长,供需缺口逐步显性化。
三、国内政策助推:新质生产力与设备更新
国内政策同样为化工板块添柴加火。2025年大规模设备更新和消费品以旧换新政策,直接拉动涂料、塑料、橡胶等化工材料需求。“新质生产力”导向下,化工新材料如半导体化学品、碳纤维、可降解塑料等获得专项支持,龙头企业资本开支向高附加值领域倾斜。叠加“双碳”目标下的碳交易成本,行业准入门槛提高,强者恒强逻辑强化。
四、主升浪的催化与节奏
从历史经验看,化工板块的主升浪往往始于“库存周期见底+产能周期错配”的共振。当前时点,海外补库与国内旺季共振,叠加供给刚性,价格上涨具备持续性。预计2025年下半年至2026年上半年,化工品价格指数有望突破前高,龙头企业利润弹性显著。投资者可关注三条主线:一是海外收入占比高、受益补库的出口链;二是供给格局优化、寡头定价能力强的子行业(如聚氨酯、氟化工);三是新材料国产替代加速的成长赛道。
风险提示:全球经济衰退超预期、国内需求复苏不及预期、油价大幅波动。但整体而言,化工板块的“天时地利人和”已具备,主升浪窗口正在徐徐打开。
如若转载,请注明出处:http://www.intelchemical.com/product/49.html
更新时间:2026-10-15 02:29:57